Compramos uma cave para armazenar vinho, equipamentos ou simplesmente porque a oportunidade surge em um imóvel parisiense. Então, chega o aviso de imposto sobre a propriedade, e a surpresa é muitas vezes real: sim, uma cave detida sozinha, sem moradia associada, gera sim uma imposição fiscal. O valor parece às vezes desproporcional em relação à área e ao uso do espaço. Compreender o mecanismo permite antecipar a fatura e, em alguns casos, contestá-la.
Valor locativo cadastral de uma cave: o cálculo que pega os proprietários de surpresa
O ponto de partida de todo imposto sobre a propriedade é o valor locativo cadastral. Para uma residência clássica, esse cálculo integra os cômodos principais, as anexos e as dependências. Quando se possui apenas uma cave, a receita trata-a como um espaço independente, com seu próprio número de identificação fiscal.
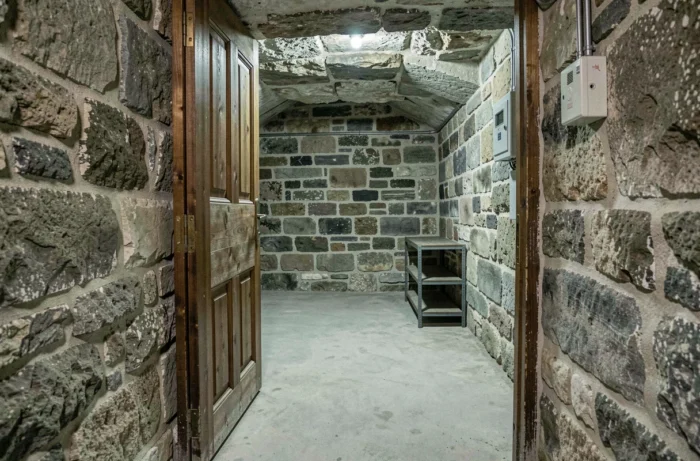
O artigo 324 L do anexo III do CGI classifica as caves entre as dependências construídas. A área real da cave é ponderada por um coeficiente que leva em conta a natureza do espaço (piso de terra batida, ausência de janela, altura do teto reduzida). Em teoria, essa ponderação reduz a base de imposição. Na prática, os retornos variam nesse ponto, pois alguns serviços fiscais registram mal as características do espaço, atribuindo às vezes uma categoria inadequada.
Quando se fala de imposto sobre a propriedade de uma cave isolada, a questão central permanece a coerência entre a ficha cadastral e a realidade do bem. Uma cave de alguns metros quadrados com acesso externo pode ser qualificada como um segundo local de habitação se a declaração inicial contiver erros.
Verificar sua ficha de avaliação no cadastro
A primeira ação concreta é solicitar a ficha de cálculo do valor locativo junto ao centro de impostos sobre propriedades. Este documento detalha a área considerada, o coeficiente de ponderação aplicado e a categoria do espaço. Se a cave estiver registrada com uma área incorreta ou classificada como cômodo habitável, temos um recurso de contestação.
Reavaliação anual das bases fiscais: o que muda para uma cave em 2026
Mesmo quando o valor locativo inicial parece baixo, a fatura evolui a cada ano. Desde 2023, as bases cadastrais usadas para o cálculo do imposto sobre a propriedade são reavaliadas em nível nacional por um coeficiente fixo. Essa mecânica se aplica a todos os espaços, incluindo dependências isoladas como uma cave detida sozinha.
A sequência recente dá uma ideia clara da tendência:
- Em 2023, a reavaliação atingiu cerca de 7,1%, um nível historicamente alto relacionado à inflação
- Em 2024, o coeficiente foi estabelecido em 3,9%, ainda significativo
- Em 2025, o aumento desacelerou para 1,7%
- Em 2026, cai para 0,8%, o mais baixo em quatro anos
Essas reavaliações se acumulam de um ano para o outro. Para um proprietário de cave que não fez nenhuma alteração em seu bem, a base tributável, portanto, progrediu continuamente desde 2023, sem qualquer modificação física do espaço.
Impacto concreto em uma pequena dependência
Em uma cave cuja valor locativo inicial é modesto, o efeito em euros permanece limitado. A verdadeira armadilha está do lado das taxas votadas pelos municípios. Algumas localidades aumentaram suas taxas em paralelo à reavaliação nacional, o que produz um efeito duplo de aumento. Consultar o aviso de imposição linha por linha permite distinguir o que se refere ao coeficiente nacional e o que vem de uma decisão local.
Imposto sobre a propriedade de cave não habitável: contestar ou solicitar um abatimento
Possuir uma cave que serve apenas para armazenamento não isenta do imposto sobre a propriedade. No entanto, várias situações abrem direito a uma reclamação.
Se o espaço estiver em mau estado a ponto de ser inutilizável (infiltrações significativas, colapso parcial), pode-se solicitar um abatimento por inutilização. O pedido é feito por meio de uma reclamação contenciosa junto ao serviço de impostos sobre propriedades, idealmente antes de 31 de dezembro do ano seguinte à cobrança.
Outro caso frequente diz respeito a erros de declaração. Proprietários se deparam com um aviso referente a um espaço descrito como habitável, enquanto se trata de uma cave de terra batida de alguns metros quadrados. O testemunho de um usuário no portal Serviços Públicos+ ilustra esse tipo de mal-entendido: após o relato de uma cave acessível por fora, a administração criou um segundo bem distinto com um número de porta fictício, resultando em uma imposição adicional injustificada.
Documentos a fornecer para uma reclamação
- A ficha de cálculo do valor locativo (a ser solicitada ao centro de impostos sobre propriedades)
- Um plano ou fotos do espaço mostrando suas características reais (piso, altura, acesso)
- O ato de propriedade especificando a natureza do bem (cave, despensa, dependência)
- O último aviso de imposto sobre a propriedade mencionando o espaço contestado
A reclamação pode resultar em uma redução do valor locativo se o serviço reconhecer que o coeficiente de ponderação ou a categoria adotada não corresponde ao espaço real.
Cave e imposto sobre habitação: uma confusão que persiste após a reforma
Desde a eliminação progressiva do imposto sobre habitação para residências principais, muitos proprietários de caves isoladas se perguntam se ainda são responsáveis por esse imposto. A resposta depende da qualificação do espaço.
Uma cave vinculada a uma residência principal seguia o regime do imposto sobre habitação do imóvel, agora eliminado para a grande maioria das famílias. Uma cave detida sozinha, sem moradia associada, não está em princípio sujeita ao imposto sobre habitação, uma vez que não constitui um espaço mobiliado destinado à habitação.
O imposto sobre a propriedade, por sua vez, continua a ser devido em todos os casos. É um imposto que pesa sobre o proprietário do bem construído, independentemente de sua destinação. A confusão entre esses dois impostos explica por que alguns proprietários pensam erroneamente que estão isentos de qualquer imposição local sobre sua cave.
A única maneira confiável de saber exatamente o que se deve é consultar o espaço “Bens Imobiliários” em impots.gouv.fr. Cada espaço está listado lá com sua descrição cadastral, sua área e seu eventual vínculo a uma moradia. Se a cave aparecer como um bem distinto com um número de identificação fiscal próprio, ela gera seu próprio aviso de imposto sobre a propriedade, mesmo para alguns metros quadrados de armazenamento.


