Si acquista una cantina per immagazzinare vino, attrezzature o semplicemente perché si presenta l’opportunità in un immobile parigino. Poi arriva l’avviso della tassa fondiaria, e la sorpresa è spesso reale: sì, una cantina posseduta da sola, senza un’abitazione collegata, genera effettivamente un’imposizione fondiaria. L’importo sembra talvolta sproporzionato rispetto alla superficie e all’uso del locale. Comprendere il meccanismo permette di anticipare la fattura e, in alcuni casi, di contestarla.
Valore locativo catastale di una cantina: il calcolo che inganna i proprietari
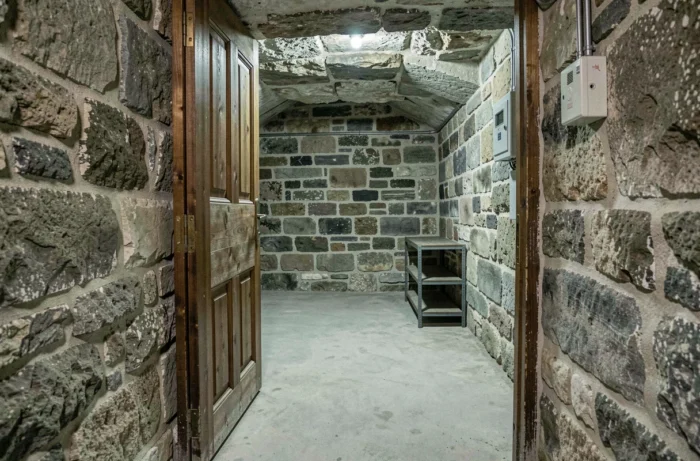
Il punto di partenza di ogni tassa fondiaria è il valore locativo catastale. Per un’abitazione classica, questo calcolo integra le stanze principali, le annesse e le dipendenze. Quando si possiede solo una cantina, il fisco la tratta come un locale a sé stante, con il proprio numero di identificazione fiscale.
L’articolo 324 L dell’allegato III del CGI classifica le cantine tra le dipendenze costruite. La superficie reale della cantina è ponderata da un coefficiente che tiene conto della natura del locale (pavimento in terra battuta, assenza di finestra, altezza del soffitto ridotta). In teoria, questa ponderazione riduce la base imponibile. In pratica, i riscontri variano su questo punto, poiché alcuni servizi fiscali registrano male le caratteristiche del locale, attribuendo talvolta una categoria inadeguata.
Quando si parla di tassa fondiaria su una cantina da sola, la questione centrale rimane la coerenza tra la scheda catastale e la realtà del bene. Una cantina di pochi metri quadrati con accesso esterno può essere qualificata come un secondo locale abitativo se la dichiarazione iniziale presenta errori.
Verificare la propria scheda di valutazione al catasto
La prima azione concreta è richiedere la scheda di calcolo del valore locativo presso il centro delle imposte fondiarie. Questo documento dettaglia la superficie considerata, il coefficiente di ponderazione applicato e la categoria del locale. Se la cantina è registrata con una superficie errata o classificata come stanza abitabile, si dispone di un leva di contestazione.
Rivalutazione annuale delle basi fondiarie: cosa cambia per una cantina nel 2026
Anche quando il valore locativo di partenza sembra basso, la fattura evolve ogni anno. Dal 2023, le basi catastali utilizzate per il calcolo della tassa fondiaria sono rivalutate a livello nazionale tramite un coefficiente forfettario. Questa meccanica si applica a tutti i locali, comprese le dipendenze isolate come una cantina posseduta da sola.
La sequenza recente offre un’idea chiara della tendenza:
- Nel 2023, la rivalutazione ha raggiunto circa il 7,1%, un livello storicamente elevato legato all’inflazione
- Nel 2024, il coefficiente si è stabilito al 3,9%, ancora significativo
- Nel 2025, l’aumento ha rallentato all’1,7%
- Nel 2026, scende allo 0,8%, il più basso da quattro anni
Queste rivalutazioni si accumulano di anno in anno. Per un proprietario di cantina che non ha apportato modifiche al proprio bene, la base imponibile è quindi aumentata in modo continuo dal 2023, senza alcuna modifica fisica del locale.
Impatto concreto su una piccola dipendenza
Su una cantina il cui valore locativo di partenza è modesto, l’effetto in euro rimane limitato. Il vero inganno si trova dal lato dei tassi votati dai comuni. Alcuni comuni hanno aumentato i loro tassi in parallelo alla rivalutazione nazionale, producendo un doppio effetto di aumento. Consultare l’avviso di imposizione riga per riga permette di distinguere ciò che riguarda il coefficiente nazionale e ciò che deriva da una decisione locale.
Tassa fondiaria su cantina non abitabile: contestare o richiedere un’agevolazione
Possedere una cantina che serve solo per lo stoccaggio non esonera dalla tassa fondiaria. Tuttavia, diverse situazioni danno diritto a una contestazione.
Se il locale è in cattivo stato al punto da essere inutilizzabile (infiltrazioni importanti, crollo parziale), si può richiedere un agevolazione per inusabilità. La richiesta si effettua tramite contestazione formale presso il servizio delle imposte fondiarie, idealmente prima del 31 dicembre dell’anno successivo all’emissione della cartella.
Un altro caso frequente riguarda gli errori di dichiarazione. Alcuni proprietari si trovano con un avviso che riguarda un locale descritto come abitabile mentre si tratta di una cantina in terra battuta di pochi metri quadrati. La testimonianza di un utente sul portale Servizi Pubblici+ illustra questo tipo di malinteso: dopo la segnalazione di una cantina accessibile dall’esterno, l’amministrazione ha creato un secondo bene distinto con un numero di porta fittizio, comportando un’imposizione aggiuntiva ingiustificata.
I documenti da fornire per una contestazione
- La scheda di calcolo del valore locativo (da richiedere al centro delle imposte fondiarie)
- Un piano o delle foto del locale che mostrano le sue caratteristiche reali (pavimento, altezza, accesso)
- L’atto di proprietà che specifica la natura del bene (cantina, dispensa, dipendenza)
- L’ultimo avviso di tassa fondiaria che menziona il locale contestato
La contestazione può portare a una riduzione del valore locativo se il servizio riconosce che il coefficiente di ponderazione o la categoria adottata non corrispondono al locale reale.
Cantina e tassa di abitazione: una confusione che persiste dopo la riforma
Dal progressivo abolizione della tassa di abitazione sulle residenze principali, molti proprietari di cantine isolate si chiedono se rimangano soggetti a questo tributo. La risposta dipende dalla qualificazione del locale.
Una cantina collegata a una residenza principale seguiva il regime della tassa di abitazione dell’immobile, ora abolita per la grande maggioranza delle famiglie. Una cantina posseduta da sola, senza un’abitazione associata, non è in linea di principio soggetta alla tassa di abitazione, poiché non costituisce un locale arredato destinato all’abitazione.
La tassa fondiaria, invece, rimane dovuta in ogni caso. È un’imposta che grava sul proprietario del bene costruito, indipendentemente dalla sua destinazione. La confusione tra queste due tasse spiega perché alcuni proprietari pensano erroneamente di essere esenti da qualsiasi imposizione locale sulla loro cantina.
L’unico modo affidabile per sapere esattamente cosa si deve è consultare lo spazio “Beni immobili” su impots.gouv.fr. Ogni locale è presente con la sua descrizione catastale, la sua superficie e il suo eventuale collegamento a un’abitazione. Se la cantina appare come bene distinto con un identificativo fiscale proprio, genera il proprio avviso di tassa fondiaria, anche per pochi metri quadrati di stoccaggio.


