Man kauft einen Keller, um Wein, Material oder einfach nur, weil sich die Gelegenheit in einem Pariser Gebäude bietet, zu lagern. Dann kommt der Bescheid über die Grundsteuer, und die Überraschung ist oft groß: Ja, ein alleinstehender Keller, ohne angeschlossenes Wohnraum, unterliegt tatsächlich der Grundsteuer. Der Betrag erscheint manchmal unverhältnismäßig im Vergleich zur Fläche und Nutzung des Raums. Das Verständnis des Mechanismus ermöglicht es, die Rechnung vorherzusehen und in bestimmten Fällen anzufechten.
Einheitswert eines Kellers: die Berechnung, die Eigentümer in die Falle lockt
Der Ausgangspunkt jeder Grundsteuer ist der Einheitswert. Bei einer klassischen Wohnung umfasst diese Berechnung die Haupträume, Nebengebäude und Abhängigkeiten. Wenn man nur einen Keller besitzt, behandelt das Finanzamt ihn als eigenständigen Raum mit seiner eigenen Steuernummer.
Artikel 324 L des Anhangs III des CGI klassifiziert Keller als gebaute Abhängigkeiten. Die tatsächliche Fläche des Kellers wird mit einem Koeffizienten gewichtet, der die Art des Raums berücksichtigt (Erdboden, keine Fenster, reduzierte Deckenhöhe). Theoretisch reduziert diese Gewichtung die Steuerbemessungsgrundlage. Praktisch variieren die Rückmeldungen zu diesem Punkt, da einige Finanzämter die Merkmale des Raums schlecht erfassen und manchmal eine ungeeignete Kategorie zuweisen.
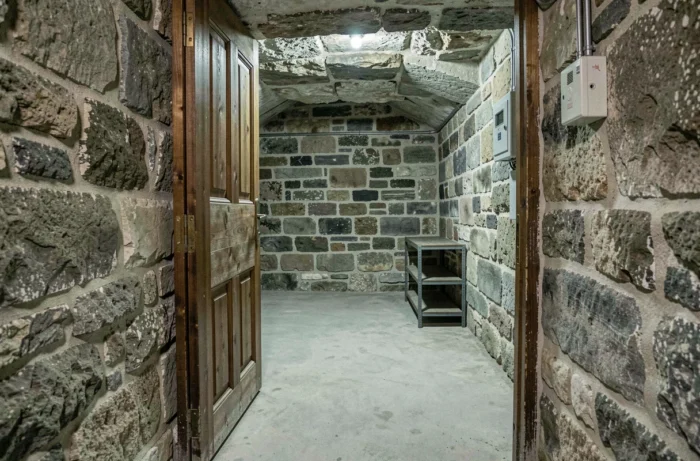
Wenn man von Grundsteuer auf einen alleinstehenden Keller spricht, bleibt die zentrale Frage die Konsistenz zwischen dem Katasterblatt und der Realität des Objekts. Ein Keller von wenigen Quadratmetern mit einem externen Zugang kann als zweiter Wohnraum qualifiziert werden, wenn die ursprüngliche Erklärung Fehler enthält.
Überprüfung des Bewertungsblatts im Kataster
Die erste konkrete Maßnahme besteht darin, das Berechnungsblatt des Einheitswerts beim Grundsteueramt anzufordern. Dieses Dokument enthält Details zur berücksichtigten Fläche, dem angewandten Gewichtungskoeffizienten und der Kategorie des Raums. Wenn der Keller mit einer falschen Fläche erfasst oder als bewohnbare Einheit klassifiziert ist, hat man ein Mittel zur Anfechtung.
Jährliche Neubewertung der Grundsteuer: was sich 2026 für einen Keller ändert
Selbst wenn der Ausgangswert niedrig erscheint, entwickelt sich die Rechnung jedes Jahr weiter. Seit 2023 werden die Katasterwerte, die zur Berechnung der Grundsteuer dienen, national mit einem Pauschalkoeffizienten neu bewertet. Diese Mechanik gilt für alle Räume, einschließlich isolierter Abhängigkeiten wie einem alleinstehenden Keller.
Die jüngste Entwicklung gibt einen klaren Eindruck von der Tendenz:
- 2023 betrug die Neubewertung etwa 7,1 %, ein historisch hoher Wert, der mit der Inflation zusammenhängt
- 2024 lag der Koeffizient bei 3,9 %, ebenfalls signifikant
- 2025 verlangsamte sich der Anstieg auf 1,7 %
- 2026 fällt er auf 0,8 %, den niedrigsten Wert seit vier Jahren
Diese Neubewertungen kumulieren sich von Jahr zu Jahr. Für einen Kellerbesitzer, der an seinem Objekt nichts verändert hat, hat sich die steuerliche Bemessungsgrundlage seit 2023 kontinuierlich erhöht, ohne dass es physische Änderungen am Raum gab.
Konkrete Auswirkungen auf eine kleine Abhängigkeit
Bei einem Keller, dessen Ausgangswert bescheiden ist, bleibt der Effekt in Euro begrenzt. Die eigentliche Falle liegt auf der Seite der von den Gemeinden beschlossenen Steuersätze. Einige Kommunen haben ihre Sätze parallel zur nationalen Neubewertung erhöht, was einen doppelten Anstieg zur Folge hat. Die Überprüfung des Steuerbescheids Zeile für Zeile ermöglicht es, zu unterscheiden, was auf den nationalen Koeffizienten zurückzuführen ist und was aus einer lokalen Entscheidung resultiert.
Grundsteuer auf nicht bewohnbare Keller: anfechten oder einen Erlass beantragen
Der Besitz eines Kellers, der nur zur Lagerung dient, befreit nicht von der Grundsteuer. Mehrere Situationen eröffnen jedoch das Recht auf eine Beschwerde.
Wenn der Raum in einem so schlechten Zustand ist, dass er unbrauchbar ist (schwere Undichtigkeiten, teilweiser Einsturz), kann man einen Erlass wegen Unbenutzbarkeit beantragen. Der Antrag erfolgt durch eine streitige Beschwerde beim Grundsteueramt, idealerweise vor dem 31. Dezember des Jahres nach der Fälligkeit.
Ein weiterer häufiger Fall betrifft Fehler in der Erklärung. Eigentümer finden sich mit einem Bescheid konfrontiert, der einen Raum beschreibt, der als bewohnbar gilt, obwohl es sich um einen Keller mit Erdboden von wenigen Quadratmetern handelt. Das Zeugnis eines Nutzers auf dem Portal Services Publics+ veranschaulicht diese Art von Missverständnis: Nach der Meldung eines von außen zugänglichen Kellers hat die Verwaltung ein zweites, separates Objekt mit einer fiktiven Türnummer erstellt, was zu einer ungerechtfertigten zusätzlichen Besteuerung führte.
Die erforderlichen Unterlagen für eine Beschwerde
- Das Berechnungsblatt des Einheitswerts (beim Grundsteueramt anzufordern)
- Ein Plan oder Fotos des Raums, die seine tatsächlichen Merkmale zeigen (Boden, Höhe, Zugang)
- Die Eigentumsurkunde, die die Art des Objekts angibt (Keller, Abstellraum, Abhängigkeit)
- Der letzte Grundsteuerbescheid, der den angefochtenen Raum erwähnt
Die Beschwerde kann zu einer Reduzierung des Einheitswerts führen, wenn der Dienst anerkennt, dass der Gewichtungskoeffizient oder die gewählte Kategorie nicht dem tatsächlichen Raum entspricht.
Keller und Wohnsteuer: eine Verwirrung, die nach der Reform bestehen bleibt
Seit der schrittweisen Abschaffung der Wohnsteuer für Hauptwohnsitze fragen sich viele Eigentümer von isolierten Kellern, ob sie weiterhin für diese Steuer verantwortlich sind. Die Antwort hängt von der Qualifizierung des Raums ab.
Ein Keller, der an einen Hauptwohnsitz angeschlossen ist, unterlag dem Wohnsteuersystem des Wohnraums, das nun für die große Mehrheit der Haushalte abgeschafft wurde. Ein alleinstehender Keller, ohne zugehörige Wohnung, unterliegt grundsätzlich nicht der Wohnsteuer, da er keinen möblierten Raum darstellt, der für Wohnzwecke genutzt wird.
Die Grundsteuer bleibt jedoch in jedem Fall fällig. Es handelt sich um eine Steuer, die auf den Eigentümer des bebauten Objekts lastet, unabhängig von dessen Nutzung. Die Verwirrung zwischen diesen beiden Steuern erklärt, warum einige Eigentümer fälschlicherweise glauben, von jeglicher lokalen Besteuerung ihres Kellers befreit zu sein.
Der einzige zuverlässige Weg, um genau zu erfahren, was man schuldet, besteht darin, den Bereich „Immobilien“ auf impots.gouv.fr zu konsultieren. Jedes Objekt ist dort mit seiner katasterlichen Beschreibung, seiner Fläche und seiner möglichen Zuordnung zu einer Wohnung aufgeführt. Wenn der Keller als eigenständiges Objekt mit einer eigenen Steuernummer erscheint, generiert er seinen eigenen Grundsteuerbescheid, selbst für einige Quadratmeter Lagerfläche.


