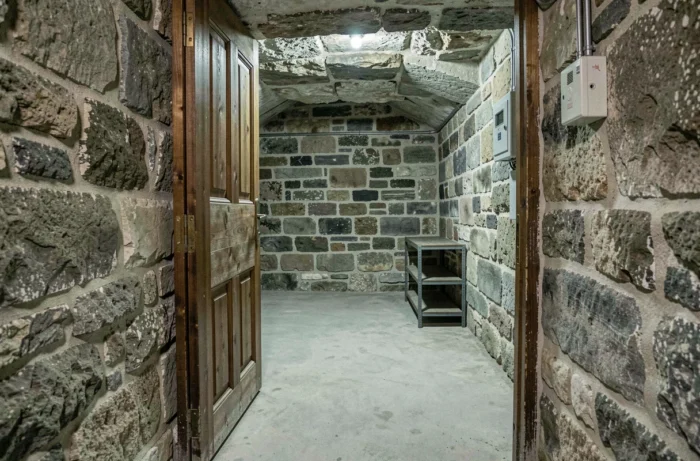
We kopen een kelder om wijn, materiaal of gewoon omdat de kans zich voordoet in een Parijs gebouw op te slaan. Dan komt de onroerende voorheffing binnen, en de verrassing is vaak reëel: ja, een kelder die alleen wordt bezeten, zonder een bijbehorend logement, genereert inderdaad een onroerende belasting. Het bedrag lijkt soms onevenredig in verhouding tot de oppervlakte en het gebruik van de ruimte. Het begrijpen van het mechanisme stelt je in staat om de rekening te anticiperen en, in sommige gevallen, deze aan te vechten.
Huurwaarde van een kelder: de berekening die eigenaren in de val lokt
Het uitgangspunt van elke onroerende voorheffing is de huurwaarde. Voor een klassieke woning omvat deze berekening de belangrijkste kamers, de bijgebouwen en de afhankelijkheden. Wanneer men alleen een kelder bezit, behandelt de fiscus deze als een zelfstandige ruimte, met een eigen fiscaal identificatienummer.
Artikel 324 L van bijlage III van de CGI classificeert kelders als gebouwde afhankelijkheden. De werkelijke oppervlakte van de kelder wordt gewogen met een coëfficiënt dat rekening houdt met de aard van de ruimte (grond in de kelder, afwezigheid van ramen, verlaagde plafondhoogte). In theorie vermindert deze weging de belastingbasis. In de praktijk variëren de terugkoppelingen hierover, omdat sommige belastingdiensten de kenmerken van de ruimte slecht registreren, soms een ongeschikte categorie toekennen.
Wanneer we het hebben over onroerende voorheffing op een alleenstaande kelder, blijft de centrale vraag de consistentie tussen het kadaster en de werkelijkheid van het goed. Een kelder van enkele vierkante meters met een externe toegang kan worden gekwalificeerd als een tweede woonruimte als de oorspronkelijke verklaring fouten bevat.
Controleer uw waarderingsfiche bij het kadaster
De eerste concrete actie is het aanvragen van de berekeningsfiche van de huurwaarde bij het belastingkantoor. Dit document geeft details over de vastgestelde oppervlakte, de toegepaste weegfactor en de categorie van de ruimte. Als de kelder is geregistreerd met een foutieve oppervlakte of geclassificeerd als bewoonbare ruimte, heeft men een middel tot betwisting.
Jaarlijkse herwaardering van de onroerende bases: wat verandert voor een kelder in 2026
Zelfs wanneer de aanvangshuurwaarde laag lijkt, evolueert de rekening elk jaar. Sinds 2023 worden de kadastrale bases die dienen voor de berekening van de onroerende voorheffing nationaal herwaardeerd met een forfaitaire coëfficiënt. Dit mechanisme is van toepassing op alle ruimtes, inclusief geïsoleerde afhankelijkheden zoals een alleenstaande kelder.
De recente sequentie geeft een duidelijk idee van de trend:
- In 2023 bereikte de herwaardering ongeveer 7,1 %, een historisch hoog niveau gerelateerd aan de inflatie
- In 2024 werd de coëfficiënt vastgesteld op 3,9 %, nog steeds significant
- In 2025 vertraagde de stijging naar 1,7 %
- In 2026 valt deze terug naar 0,8 %, de laagste in vier jaar
Deze herwaarderingen stapelen zich jaar na jaar op. Voor een kelderbezitter die niets aan zijn goed heeft veranderd, is de belastbare basis dus continu gestegen sinds 2023, zonder enige fysieke wijziging van de ruimte.
Concreet effect op een kleine afhankelijkheid
Bij een kelder waarvan de aanvangshuurwaarde bescheiden is, blijft het effect in euro’s beperkt. De echte valstrik ligt aan de kant van de tarieven die door de gemeenten zijn vastgesteld. Sommige gemeenten hebben hun tarieven verhoogd parallel aan de nationale herwaardering, wat een dubbel effect van stijging produceert. Het raadplegen van de belastingaanslag regel voor regel maakt het mogelijk om te onderscheiden wat onder de nationale coëfficiënt valt en wat voortkomt uit een lokale beslissing.
Onroerende voorheffing op niet-bewoonbare kelder: betwisten of om kwijtschelding vragen
Het bezitten van een kelder die alleen voor opslag dient, ontslaat niet van de onroerende voorheffing. Verschillende situaties geven echter recht op een klacht.
Als de ruimte in slechte staat verkeert tot het punt dat deze onbruikbaar is (ernstige lekkages, gedeeltelijke instorting), kan men een kwijtschelding voor onbruikbaarheid aanvragen. De aanvraag gebeurt via een geschil bij de belastingdienst, bij voorkeur vóór 31 december van het jaar volgend op de inning.
Een andere veelvoorkomende situatie betreft fouten in de aangifte. Eigenaren krijgen een aanslag voor een ruimte die als bewoonbaar wordt beschreven, terwijl het gaat om een kelder met een vloer van aarde van enkele vierkante meters. De getuigenis van een gebruiker op het portaal Services Publics+ illustreert dit soort misverstand: na melding van een kelder met toegang van buitenaf, heeft de administratie een tweede, afzonderlijk goed gecreëerd met een fictief deurnummer, wat leidt tot een onterecht extra belasting.
Documenten die nodig zijn voor een klacht
- De berekeningsfiche van de huurwaarde (aan te vragen bij het belastingkantoor)
- Een plan of foto’s van de ruimte die de werkelijke kenmerken tonen (vloer, hoogte, toegang)
- De eigendomsakte die de aard van het goed specificeert (kelder, voorraadkamer, afhankelijkheid)
- De laatste onroerende voorheffing die de betwiste ruimte vermeldt
De klacht kan leiden tot een verlaging van de huurwaarde als de dienst erkent dat de weegfactor of de gekozen categorie niet overeenkomt met de werkelijke ruimte.
Kelder en woonbelasting: een verwarring die aanhoudt na de hervorming
Sinds de geleidelijke afschaffing van de woonbelasting op hoofdverblijven vragen veel eigenaren van geïsoleerde kelders zich af of zij nog steeds aan deze belasting zijn onderworpen. Het antwoord hangt af van de kwalificatie van de ruimte.
Een kelder die aan een hoofdverblijf is gekoppeld, volgde het regime van de woonbelasting van de woning, die nu voor de grote meerderheid van de huishoudens is afgeschaft. Een kelder die alleen wordt bezeten, zonder bijbehorend logement, is in principe niet onderworpen aan de woonbelasting, aangezien deze geen gemeubileerde ruimte is die voor bewoning is bestemd.
De onroerende voorheffing blijft echter in alle gevallen verschuldigd. Het is een belasting die rust op de eigenaar van het gebouw, ongeacht de bestemming. De verwarring tussen deze twee belastingen verklaart waarom sommige eigenaren ten onrechte denken dat ze vrijgesteld zijn van lokale belasting op hun kelder.
De enige betrouwbare manier om precies te weten wat men verschuldigd is, is door de sectie “Onroerende goederen” op impots.gouv.fr te raadplegen. Elke ruimte staat daar met zijn kadastrale beschrijving, oppervlakte en eventuele koppeling aan een woning. Als de kelder verschijnt als een afzonderlijk goed met een eigen fiscaal identificatienummer, genereert deze zijn eigen belastingaanslag, zelfs voor enkele vierkante meters opslag.


