Se compra un trastero para almacenar vino, material o simplemente porque se presenta la oportunidad en un edificio parisino. Luego llega el aviso de la tasa de propiedad, y la sorpresa suele ser real: sí, un trastero que se posee solo, sin vivienda asociada, genera efectivamente una imposición fiscal. El monto a veces parece desproporcionado en relación con la superficie y el uso del local. Comprender el mecanismo permite anticipar la factura y, en algunos casos, impugnarla.
Valor catastral de un trastero: el cálculo que atrapa a los propietarios
El punto de partida de toda tasa de propiedad es el valor catastral. Para una vivienda clásica, este cálculo integra las habitaciones principales, los anexos y las dependencias. Cuando se posee únicamente un trastero, la administración fiscal lo trata como un local independiente, con su propio número de identificación fiscal.
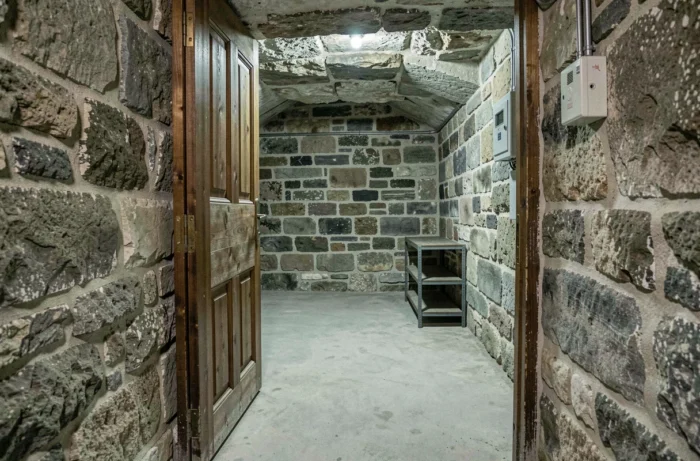
El artículo 324 L del anexo III del CGI clasifica los trasteros entre las dependencias construidas. La superficie real del trastero se pondera mediante un coeficiente que tiene en cuenta la naturaleza del local (suelo de tierra batida, ausencia de ventana, altura de techo reducida). En teoría, esta ponderación reduce la base imponible. En la práctica, los resultados varían en este punto, ya que algunos servicios fiscales registran mal las características del local, asignando a veces una categoría inapropiada.
Cuando se habla de tasa de propiedad sobre un trastero solo, la cuestión central sigue siendo la coherencia entre la ficha catastral y la realidad del bien. Un trastero de unos pocos metros cuadrados con acceso exterior puede ser calificado como un segundo local de vivienda si la declaración inicial contiene errores.
Verificar su ficha de evaluación catastral
La primera acción concreta es solicitar la ficha de cálculo del valor catastral en el centro de impuestos de propiedad. Este documento detalla la superficie considerada, el coeficiente de ponderación aplicado y la categoría del local. Si el trastero está registrado con una superficie errónea o clasificado como habitación habitable, se dispone de un recurso para impugnar.
Revalorización anual de las bases fiscales: lo que cambia para un trastero en 2026
Aun cuando el valor catastral inicial parece bajo, la factura evoluciona cada año. Desde 2023, las bases catastrales que sirven para el cálculo de la tasa de propiedad se revalorizan a nivel nacional mediante un coeficiente fijo. Esta mecánica se aplica a todos los locales, incluidas las dependencias aisladas como un trastero que se posee solo.
La secuencia reciente da una idea clara de la tendencia:
- En 2023, la revalorización alcanzó aproximadamente el 7,1 %, un nivel históricamente alto relacionado con la inflación
- En 2024, el coeficiente se estableció en el 3,9 %, aún significativo
- En 2025, el aumento se desaceleró al 1,7 %
- En 2026, cae al 0,8 %, el más bajo en cuatro años
Estas revalorizaciones se acumulan de un año a otro. Para un propietario de un trastero que no ha cambiado nada en su bien, la base imponible ha progresado de manera continua desde 2023, sin ninguna modificación física del local.
Impacto concreto en una pequeña dependencia
En un trastero cuyo valor catastral inicial es modesto, el efecto en euros sigue siendo limitado. La verdadera trampa se encuentra en los tipos votados por los municipios. Algunas colectividades han aumentado sus tipos en paralelo a la revalorización nacional, lo que produce un doble efecto de aumento. Consultar el aviso de imposición línea por línea permite distinguir lo que corresponde al coeficiente nacional y lo que proviene de una decisión local.
Tasa de propiedad sobre trastero no habitable: impugnar o solicitar una reducción
Poseer un trastero que solo se utiliza para almacenamiento no exime de la tasa de propiedad. Sin embargo, varias situaciones dan derecho a una reclamación.
Si el local está en mal estado hasta el punto de ser inutilizable (infiltraciones importantes, colapso parcial), se puede solicitar un alivio por inutilización. La solicitud se realiza mediante reclamación contenciosa ante el servicio de impuestos de propiedad, idealmente antes del 31 de diciembre del año siguiente a la recaudación.
Otro caso frecuente se refiere a errores de declaración. Algunos propietarios se encuentran con un aviso que se refiere a un local descrito como habitable cuando en realidad se trata de un trastero de tierra batida de unos pocos metros cuadrados. El testimonio de un usuario en el portal Servicios Públicos+ ilustra este tipo de malentendido: tras el aviso de un trastero accesible desde el exterior, la administración creó un segundo bien distinto con un número de puerta ficticio, lo que resultó en una imposición adicional injustificada.
Documentos a proporcionar para una reclamación
- La ficha de cálculo del valor catastral (a solicitar en el centro de impuestos de propiedad)
- Un plano o fotos del local que muestren sus características reales (suelo, altura, acceso)
- El acto de propiedad que precise la naturaleza del bien (trastero, despensa, dependencia)
- El último aviso de tasa de propiedad que mencione el local impugnado
La reclamación puede resultar en una reducción del valor catastral si el servicio reconoce que el coeficiente de ponderación o la categoría asignada no corresponde al local real.
Trastero y tasa de vivienda: una confusión que persiste tras la reforma
Desde la eliminación progresiva de la tasa de vivienda sobre las residencias principales, muchos propietarios de trasteros aislados se preguntan si siguen siendo responsables de este impuesto. La respuesta depende de la calificación del local.
Un trastero asociado a una residencia principal seguía el régimen de la tasa de vivienda del hogar, que ahora ha sido eliminada para la gran mayoría de los hogares. Un trastero poseído solo, sin vivienda asociada, no está en principio sujeto a la tasa de vivienda, ya que no constituye un local amueblado destinado a la vivienda.
La tasa de propiedad, en cambio, sigue siendo debida en todos los casos. Es un impuesto que recae sobre el propietario del bien construido, independientemente de su uso. La confusión entre estos dos impuestos explica por qué algunos propietarios piensan erróneamente que están exentos de cualquier imposición local sobre su trastero.
El único medio fiable para saber exactamente lo que se debe es consultar el espacio « Bienes inmuebles » en impots.gouv.fr. Cada local figura allí con su descripción catastral, su superficie y su posible vinculación a una vivienda. Si el trastero aparece como un bien distinto con un número de identificación fiscal propio, genera su propio aviso de tasa de propiedad, incluso por unos pocos metros cuadrados de almacenamiento.


