Gerenciar seu dinheiro online não se limita mais a consultar seu saldo bancário em um aplicativo. As ferramentas disponíveis hoje permitem centralizar contas, poupança e investimentos em uma única interface, automatizar transferências recorrentes e receber alertas antes que um descoberto ocorra. É preciso saber quais alavancas ativar para que essa gestão financeira online produza resultados concretos em seu orçamento.
Classificação automática das despesas: a base de uma gestão financeira eficaz
Você já percebeu que seus extratos bancários frequentemente classificam suas compras sob rótulos incompreensíveis? Um pagamento com cartão em um comerciante aparece sob um código criptográfico, o que torna qualquer análise manual tediosa.
Os aplicativos de gestão financeira recentes resolvem esse problema por meio da classificação automática. Cada transação é classificada em uma categoria (alimentação, transporte, lazer, saúde) sem intervenção da sua parte. O algoritmo aprende com suas correções: se você reclassificar uma compra na farmácia de “diversos” para “saúde”, ele lembrará dessa escolha para as próximas ocorrências.
Essa triagem automática permite identificar rapidamente para onde vai seu dinheiro. Um item que representa uma parte anormalmente alta de sua renda se torna visível em poucos segundos. Sem essa etapa, otimizar seu orçamento é como pilotar às cegas. Para aqueles que desejam aprofundar seus conhecimentos sobre os recursos disponíveis, é possível saber mais sobre o Buzz Stream, que reúne várias abordagens da gestão financeira online.
Alertas e limites de despesas: gerenciando seu orçamento em tempo real
A classificação não é suficiente se permanecer passiva. A próxima etapa consiste em transformar esses dados em salvaguardas concretas.
Definir limites por categoria
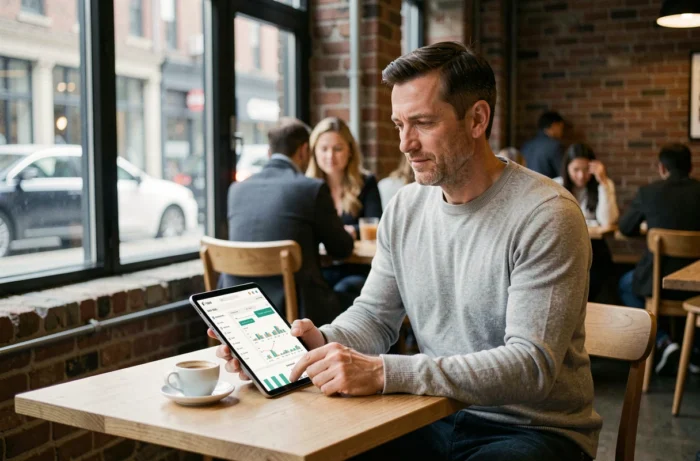
A maioria das ferramentas online permite definir um valor máximo mensal para cada item de despesa. Quando você se aproxima desse limite, uma notificação é enviada. Esse mecanismo simples muda a dinâmica: em vez de constatar um excesso no final do mês, você o vê chegando.
Um limite só é útil se for realista. Defina-o observando seus três últimos meses de despesas em cada categoria e, em seguida, reduza em alguns por cento. Um objetivo muito ambicioso será ignorado já na segunda semana.
Alertas de saldo mínimo
Configurar um alerta quando sua conta cair abaixo de um certo limite evita taxas de descoberto. Esse reflexo, muitas vezes negligenciado, representa uma economia direta. Os juros sobre descoberto não autorizado figuram entre as taxas bancárias mais caras para os particulares.
Transferências automáticas para a poupança: pague-se primeiro sem pensar
O princípio é conhecido, mas raramente aplicado de forma sistemática. Consiste em programar uma transferência automática para uma conta de poupança no dia em que seu salário chega, antes de qualquer despesa.
Esse mecanismo funciona porque elimina a decisão. Você não precisa escolher todo mês entre poupar e se dar um prazer: a poupança automática precede as despesas, e não o contrário. Mesmo um valor modesto, repetido todo mês durante vários anos, produz um efeito significativo devido à regularidade.
Alguns aplicativos vão mais longe com o arredondamento automático. Cada pagamento com cartão é arredondado para o euro superior, e a diferença é transferida para uma conta de poupança. Em um mês completo de transações, esses centavos acumulados representam uma quantia considerável.
- Programe a transferência no dia do recebimento do salário, não no final do mês, quando a conta já está comprometida.
- Comece com um valor que você não notará, e aumente-o progressivamente a cada trimestre.
- Separe a poupança de emergência (acessível rapidamente) da poupança para projetos (investimentos a longo prazo) em duas contas distintas.
Open Finance e consolidação multi-produtos: o que muda concretamente
Até agora, a gestão financeira online se limitava principalmente às contas de pagamento. O projeto europeu de Regulamentação de Acesso a Dados Financeiros (FiDA) muda o cenário. O Parlamento Europeu adotou sua posição em abril de 2024 e o Conselho em dezembro de 2024, abrindo caminho para um quadro regulatório mais amplo.
Concretamente, o FiDA visa permitir, com o consentimento do cliente, o acesso a um espectro muito mais amplo de dados: poupança, investimentos, créditos, pensões, seguros. Um painel único poderá exibir todo o seu patrimônio financeiro, não apenas sua conta corrente.
Para os particulares, isso significa que uma única ferramenta poderia, a longo prazo, mostrar simultaneamente o saldo de sua conta, o capital restante de seu crédito imobiliário, o valor de seu seguro de vida e seus direitos à aposentadoria. Essa visão consolidada permite decisões muito mais pertinentes do que uma gestão fragmentada entre várias interfaces.
Segurança reforçada com PSD3
As propostas PSD3 e PSR, em negociação a nível europeu, preveem requisitos mais rigorosos sobre o desempenho das APIs bancárias. As práticas de reautenticação desnecessária, que levavam alguns usuários a abandonar seus aplicativos de agregação, serão regulamentadas. A confiabilidade das ferramentas de gestão financeira online será diretamente reforçada.
Três erros frequentes que sabotam a gestão financeira online
Dispor das ferramentas certas não garante bons resultados. Alguns reflexos comuns anulam os benefícios de uma gestão digitalizada.
- Multiplicar contas e aplicativos sem conectá-los entre si. Três aplicativos que não se comunicam criam mais confusão do que uma simples planilha centralizada.
- Consultar suas finanças apenas no final do mês. Os dados em tempo real só têm valor se você os observar regularmente, idealmente uma vez por semana.
- Ignorar pequenas assinaturas recorrentes. As cobranças de alguns euros por mês (streaming, armazenamento em nuvem, aplicativos não utilizados) se acumulam. Uma auditoria trimestral das assinaturas ativas muitas vezes permite recuperar várias dezenas de euros mensais.
A gestão financeira online se baseia em três pilares concretos: automatizar o que pode ser automatizado, monitorar ativamente os dados que as ferramentas fornecem e revisar regularmente suas configurações. O quadro regulatório europeu que está sendo implementado com o FiDA e PSD3 ampliará consideravelmente o escopo dos dados acessíveis. Aqueles que já tiverem o hábito de gerenciar seu orçamento online estarão em melhor posição para tirar proveito disso.