Cada mes, se cobran tarifas de su cuenta sin que siempre pueda detallarlas. Cuota de tarjeta, comisión de intervención, seguro de medios de pago: las líneas se suman. Los servicios bancarios no se reducen al precio de una tarjeta.
Incluyen la gestión de cuentas, las opciones de crédito, las alertas en la aplicación e incluso el acceso a efectivo. Comprender lo que realmente paga le permite hacer una elección adaptada a sus hábitos, no a los de un perfil de marketing.
Aumento de tarifas bancarias: lo que muestran las últimas cifras
El 15º informe anual del Observatorio de Tarifas Bancarias (OTB) pone de manifiesto una tendencia clara. Entre febrero de 2025 y febrero de 2026, las tarifas bancarias han aumentado aproximadamente tres veces más rápido que la inflación. La progresión alcanza aproximadamente el 2,7 % en un año, frente a una inflación general cercana al 0,9 %.
Una encuesta de la CLCV publicada en enero de 2026 confirma esta discrepancia. El costo medio de los paquetes de servicios bancarios en la metrópoli aumenta en aproximadamente un 3 %, y la factura del perfil “consumidor medio” progresa un 3,8 %. Para un cliente que no supervisa sus extractos, esto representa varios decenas de euros adicionales al año, absorbidos sin negociación.
¿Ya ha notado una línea “gastos de gestión de cuenta” aparecer donde no había? Este concepto, durante mucho tiempo gratuito en la mayoría de las entidades tradicionales, ahora se cobra casi en todas partes. Antes de comparar las ofertas entre sí, es útil consultar la sección de banca de Sus Seguros & Bancos para identificar los gastos que realmente pesan según su perfil.
Distribuidores de billetes: la red Cash Services cambia las reglas del juego
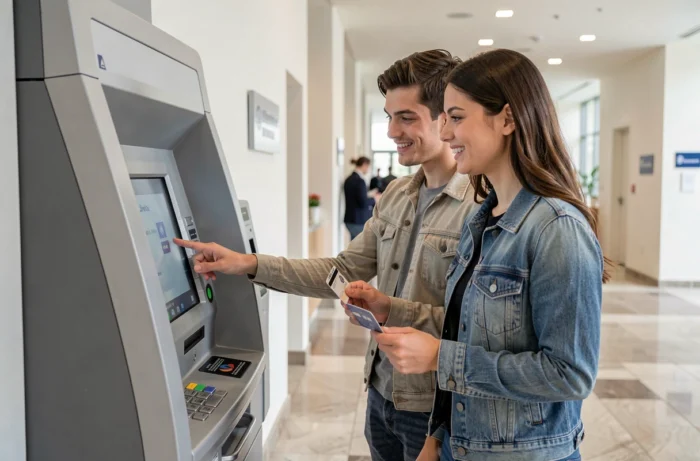
Retirar efectivo se está volviendo progresivamente diferente. Varias grandes bancos franceses están reemplazando sus distribuidores clásicos por máquinas interbancarias llamadas Cash Services. El principio: un solo dispositivo compartido entre varias entidades, instalado en lugares de alta afluencia.
Este despliegue, iniciado en 2025, responde a un problema concreto. Mantener un parque de distribuidores propios cuesta caro a los bancos, especialmente en zonas poco densas. Las máquinas compartidas permiten mantener el acceso al efectivo sin multiplicar las máquinas infrautilizadas.
Lo que esto cambia para usted
Con Cash Services, la tarjeta de un banco asociado funciona sin costo adicional en el dispositivo compartido. Verifique si su entidad participa en la red antes de preocuparse por un distribuidor cerrado cerca de usted. Los primeros comentarios indican que la cobertura territorial sigue siendo adecuada en las ciudades medianas, pero algunas localidades rurales pierden su último punto de retiro clásico.
Fraude bancaria y falsos asesores: proteger su cuenta a diario
Entre las técnicas en fuerte aumento, la manipulación por falsos asesores bancarios se destaca. El escenario está bien ensayado: una llamada, un número que se asemeja al de su banco, un interlocutor que conoce su nombre y sus últimas operaciones.
Un verdadero asesor nunca le pedirá que valide una operación por teléfono. Si alguien le llama para “asegurar” su cuenta de urgencia, cuelgue y vuelva a llamar a su agencia a través del número que figura en su tarjeta o su extracto.
Un número anti-fraude pronto operativo
Francia está preparando un dispositivo de verificación telefónica para luchar contra la suplantación de número. El principio consiste en autenticar la llamada entrante para que su teléfono pueda alertarle sobre un número falsificado. Este mecanismo, aún en fase de despliegue, debería reducir significativamente las estafas por manipulación.
- No comunique nunca un código de validación recibido por SMS a un interlocutor telefónico, incluso si se presenta como su banco.
- Active las notificaciones en tiempo real en su aplicación bancaria para detectar inmediatamente cualquier operación sospechosa.
- Informe sin demora sobre una transacción no reconocida: el plazo legal de impugnación es limitado, y cuanto más rápido reaccione, mayores serán las posibilidades de reembolso.
Descubierto bancario: las reglas que evolucionan para los clientes
La autorización de descubierto, a menudo concedida automáticamente al abrir una cuenta, podría pronto obedecer a criterios más estrictos. Varias fuentes de prensa informan sobre un endurecimiento en preparación, con una evaluación más precisa de la capacidad de reembolso antes de conceder esta facilidad.
¿Por qué este cambio? El descubierto autorizado funciona como un crédito a corto plazo. Cuando se vuelve permanente, los intereses se acumulan y el costo total a menudo supera el de un pequeño préstamo personal. Los reguladores quieren evitar que clientes vulnerables se hundan en un descubierto crónico sin medir el precio.
Verificar su contrato antes del cambio
Si utiliza regularmente su descubierto, relea las condiciones de su convenio de cuenta. La tasa de interés aplicada, el límite autorizado y la duración máxima figuran allí. Es mejor solicitar una reestructuración a su asesor antes de que las nuevas reglas restrinjan el acceso a esta facilidad.
- Compare la tasa efectiva global (TEG) de su descubierto con la de un pequeño préstamo personal: la diferencia puede alcanzar varios puntos.
- Configure una alerta de saldo en su aplicación para evitar caer en un descubierto no autorizado, cuyos gastos son notablemente más altos.
- En caso de dificultad duradera, el derecho a la cuenta y la oferta específica para clientes vulnerables existen en todas las redes bancarias francesas.
Los servicios bancarios no se eligen de una vez por todas. Las tarifas evolucionan, la red de distribuidores se transforma, las técnicas de fraude se renuevan y las reglas del descubierto cambian. Releer su convenio de cuenta una vez al año, comparar las tarifas reales (no las ofertas promocionales) y activar todas las alertas disponibles en su aplicación siguen siendo los gestos más rentables para un cliente bancario en 2026.


